Annonce – sponsoreret indhold.
Du skal vise ID til din ejendomsmægler, fordi mæglere som erhverv er omfattet af hvidvaskloven og derfor er forpligtet til at kontrollere, hvem de handler med. Når mægleren beder om pas, kørekort eller CPR-nummer, er det altså en lovpligtig standardprocedure ved både salg og køb, og det er ikke udtryk for, at nogen tvivler på dig. Her får du forklaret, hvad kravet bygger på, hvilke dokumenter du typisk skal bruge, og hvordan du undgår, at det forsinker din bolighandel.
ID til ejendomsmægler: Her kommer kravet fra
Kravet stammer fra lov om forebyggende foranstaltninger mod hvidvask og finansiering af terrorisme, i daglig tale hvidvaskloven. Fast ejendom er et område, hvor store beløb skifter hænder, og hvor penge af ulovlig oprindelse kan forsøges “vasket rene” ved at blive investeret i mursten. Derfor er ejendomsmæglere sammen med banker, advokater, revisorer og andre rådgivere forpligtet til at kende deres kunder. Tilsynet med mæglernes overholdelse af reglerne ligger hos Erhvervsstyrelsen.
Den del af loven, du møder som kunde, kaldes kundekendskabsprocedurer, på engelsk Know Your Customer eller KYC. I praksis betyder det, at mægleren skal fastslå din identitet, dokumentere den og vurdere, om handlen ser ud, som den plejer. KYC i ejendomsbranchen er i dag en fast del af enhver bolighandel, og mange mæglervirksomheder håndterer det digitalt med et system, der samler oplysninger, legitimation og risikovurdering ét sted. Det gør processen hurtigere for dig og mere sikker for både mægler og kunde.
Betyder ID-kravet, at mægleren mistænker mig?
Nej. Kravet gælder alle kunder, uanset om du er førstegangskøber, har ejet din bolig i tredive år eller sælger et sommerhus. Mægleren må ikke selv vælge, hvem der kontrolleres, og kan ikke springe det over, fordi kunden virker troværdig eller er en gammel bekendt.
Lovens tilgang er risikobaseret. Mægleren skal vurdere formålet med forretningsforholdet, handlens omfang og eventuelle risikofaktorer, og det er den vurdering, der afgør, hvor dybt der skal graves. For en almindelig sælger, der bor i sin egen bolig, er det ofte overstået med identifikation og et par standardspørgsmål. Er der flere led i et ejerskab, udenlandske forhold eller uklar finansiering, kan mægleren have brug for mere dokumentation.
Mægleren er desuden underlagt skærpede regler, hvis noget ser usædvanligt ud. Du kan ikke forvente at få at vide, hvis en mægler i et sjældent tilfælde underretter Hvidvasksekretariatet hos SØIK, men det har intet at gøre med den almindelige ID-kontrol, som langt de fleste kunder oplever.
Hvilke oplysninger og dokumenter skal du typisk fremvise?
Præcis hvad du bliver bedt om, kan variere fra mægler til mægler og fra sag til sag, men listen ser ofte sådan ud:
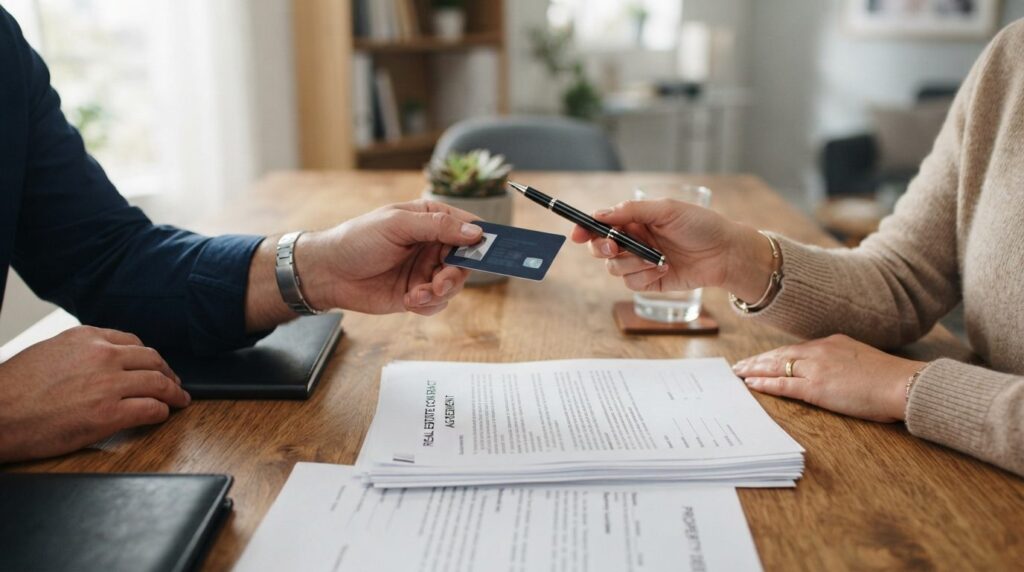
- Gyldig billedlegitimation: typisk pas eller kørekort. Dokumentet skal være i gyldig stand, så tjek udløbsdatoen, inden du går i gang.
- CPR-nummer: bruges til at identificere dig entydigt og til de registeropslag, der er nødvendige i handlen.
- Navn og adresse: skal stemme overens med de øvrige dokumenter i sagen, fx tingbogen eller købsaftalen.
- Oplysninger om formålet: fx om du sælger for at flytte, køber som egen bolig eller som udlejningsejendom.
- Information om finansiering: ved køb kan mægleren spørge, hvordan handlen finansieres, fx med realkreditlån, friværdi, opsparing eller arv.
Hvis ejeren er et selskab, et dødsbo eller flere personer
Ejes boligen af en virksomhed, skal mægleren typisk bruge CVR-nummer, oplysninger om ledelse og de reelle ejere, altså de personer, der i sidste ende ejer eller kontrollerer selskabet. Ved dødsbo eller fuldmagt skal både den, der handler, og dennes beføjelser dokumenteres. Ejer et par boligen sammen, skal begge parter legitimeres, også selvom kun den ene deltager i møderne.
Hvordan foregår processen hos moderne mæglervirksomheder?
Tidligere betød kundekendskab ofte, at du mødte op med dit pas, og at mægleren tog en kopi, som blev lagt i en mappe. I dag er det i mange virksomheder digitalt. Du får et link, udfylder de nødvendige oplysninger og uploader eller bekræfter din legitimation, og mægleren får samlet dokumentationen i ét system.
Et digitalt KYC-system kan typisk hjælpe mægleren med at:
- oprette kunden og hente virksomhedsdata automatisk, hvis ejeren er et selskab
- gennemføre en ensartet og dokumenteret risikovurdering
- kontrollere kunden mod lister over politisk eksponerede personer (PEP) og EU’s sanktionslister
- gemme legitimation og kundeoplysninger sikkert ét sted
- give besked, når et pas eller kørekort udløber, eller når der sker ændringer i et CVR-registreret selskab
For dig som kunde er fordelen, at du slipper for at finde kopimaskinen frem og sende følsomme dokumenter i almindelig e-mail. Du kan klare det, når det passer dig, og mægleren kan se, hvad der mangler, i stedet for at skulle rykke dig flere gange.
Hvad betyder KYC for tidsplanen i din bolighandel?
Hovedreglen er, at kundekendskabet skal være på plads, før mægleren etablerer forretningsforholdet eller gennemfører handlen. Som sælger betyder det, at ID-kontrollen i praksis ofte hører til i opstarten, typisk omkring formidlingsaftalen, før boligen kommer til salg. Som køber skal oplysningerne være på plads, inden du underskriver en købsaftale eller afgiver et bindende bud.
Det er sjældent selve kontrollen, der tager tid. Forsinkelser skyldes oftere, at et pas er udløbet, at oplysningerne ikke stemmer overens, at den ene ægtefælle ikke har fået sendt sin legitimation, eller at en fuldmagt mangler. Det er irriterende at opdage midt i en handel med en overtagelsesdato, der nærmer sig.
Sådan forbereder du dig, så ID-kontrollen går hurtigt
Med lidt forberedelse er kravet en formalitet. Gå disse punkter igennem, inden du kontakter mægleren:
- Tjek dine dokumenter. Er dit pas eller kørekort udløbet eller tæt på? Så bestil et nyt i god tid, da ekspeditionstiden ikke kan påvirkes af mægleren.
- Sørg for, at alle parter er klar. Er I flere ejere eller købere, skal alle kunne legitimere sig.
- Find dokumentation for finansieringen. Ved køb kan et finansieringsbevis eller en oversigt over egen opsparing og eventuel gave eller arv blive efterspurgt.
- Saml selskabsoplysninger. Ejes boligen via et selskab, så hav CVR-nummer og viden om de reelle ejere klar.
- Afklar fuldmagter. Handler en anden på dine vegne, skal fuldmagten være gyldig og kunne dokumenteres.
Er det trygt at give mægleren dine personlige oplysninger?
Det er et rimeligt spørgsmål, især når dokumenterne indeholder CPR-nummer. Mægleren må kun indsamle og opbevare oplysningerne til det formål, loven kræver, og skal behandle dem efter databeskyttelsesreglerne. Datatilsynet er den myndighed, der fører tilsyn med den slags behandling af personoplysninger.
Du kan roligt stille mægleren et par spørgsmål:
- Hvordan indsamler og opbevarer I min legitimation?
- Hvem hos jer har adgang til oplysningerne?
- Hvor længe gemmer I dem?
En seriøs mægler kan besvare dem uden tøven. Er du i tvivl om, hvad der gælder i netop din sag, fx ved komplicerede ejerforhold, dødsbo eller udenlandsk finansiering, er det en god idé at spørge mægleren direkte eller få rådgivning hos en boligadvokat.
ID-kontrollen er et rutinemæssigt led i en bolighandel, ligesom tingbogsopslag og købsaftale. Har du dine dokumenter i orden fra start, mærker du den næsten ikke.